


想要2026 年申报高企资质的注意了!很多企业觉得只要研发投入够、各项指标达标就稳了,但每年仍有大批企业因为审计报告不合规被“一票否决”!
要知道审计报告作为是高企申报材料中的核心财务证明文件,其合规性将直接决定申报成败!而且再加上国家审核越来越严,企业要想2026成功申报高企,必须得先搞清楚审计报告的具体要求和审核要点。
01、2026高企认定:审计报告是核心门槛
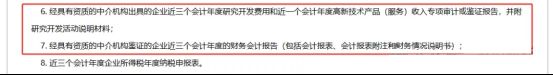
国家政策明文规定,审计报告是高企申报的关键材料。根据《高新技术企业认定管理办法》,申报高企必须提交由具备资质的中介机构出具的专项审计报告及年度审计报告:
2026年高企审计报告政策要求
1 近三年研发费用专项审计报告:核查企业2023、2024、2025年研发投入是否符合高企认定标准(收入5000万以下企业研发占比不低于5%,5000万-2亿不低于4%,2亿以上不低于3%)。
2 上年度高新技术产品(服务)收入专项审计报告:确认企业高新技术产品(服务)收入是否占总收入的60%以上。
3 近三年财税审计报告:对企业2023-2025年财务状况进行审计,包括会计报表、会计报表附注和财务情况说明书(不满3年的按实际经营年限提供)
同时审计报告对高企认定的成败起着决定性作用。如2025年全年约5440家高企被取消,其中有大量企业因审计报告问题被“一票否决”!所以2026年申报企业应当更加重视高企认定审计报告的合规性,确保真实、准确、完整。
02、高企审计报告重点核查哪些要点?
当前正值2026年高企申报筹备关键期,聚恒结合2025年高企认定失败案例,总结了审计报告的核心要点,帮助企业提高认定成功率。
研发费用专项审计报告(2025高频问题)
研发费用是高企认定核心指标,2026年审计将重点核查以下几点:
1.研发费用比例是否达标:严格核对近三年研发费用总额占同期销售收入总额比例,(收入5000万以下企业研发占比不低于5%,5000万-2亿不低于4%,2亿以上不低于3%)。
2.研发费用归集是否合规:需准确归集人员人工、直接投入、折旧费用等类别,严禁将生产人员工资、非研发设备折旧混入;生产研发共用设备折旧需提供第三方分摊依据,单一人工费占比过高将直接触发核查。
3.研发费用口径是否正确:明确区分高企认定口径与研发费用加计扣除口径,2025年多家企业因混淆两者归集范围,导致审计报告与纳税申报数据冲突。
高新技术产品(服务)收入审计报告:收入界定是关键
1.产品(服务)是否属于《国家重点支持的高新技术领域》范围: 审计需结合技术合同、知识产权、检测报告等材料,判断产品(服务)的核心技术是否符合八大领域。
2.收入归集是否准确:需清晰区分高品收入与其他收入,提供明确的分类依据(如销售合同技术参数、产品台账等)。
3.高新收入占比是否达标:高品收入占总收入比例≥60%(总收入=收入总额-不征税收入),2025年超20%企业因未准确核算不征税收入导致占比不达标。
年度审计报告评审重点
高新技术企业年度审计报告体现的财务数据,同样是评审重点。
1.销售收入增长率和净资产增长率如何
销售收入增长率与净资产增长率(共计20分),企业需核对2023-2025年负债表期初、期末数据一致性。
2.企业利润总额怎么样
需与2025年企业所得税汇算清缴数据核对一致,差异需提供税务机关认可的更正说明。
² 延伸核查要点(2026年重点关注)
除核心财务数据外,2026年审计将同步延伸核查:
1.科技人员占比:科技人员占2025年职工总数≥10%,需提供社保、个税缴纳证明;
2.研发立项合规性:项目计划书、结题报告、阶段性成果需齐全;
3.知识产权关联性:高品核心技术需与申报的有效知识产权直接相关,受让知识产权需完成所有权变更备案,Ⅱ类知识产权仅限使用一次。
03、2025高企认定失败:常见审计问题
1研发费用“账实不符”
财务账、辅助账、所得税申报表期间费用表研发费用数据不一致,税务加计扣除数据根据加计扣除口径填写不正确。
案例:江苏一新能源科技企业 2025 年高企申报材料中,2024 年度财务审计报告研发费用明细与认定申请书、专项审计报告存在分类差异,数据前后不一致且未能合理解释,被评审专家判定不符合认定标准,最终未通过2025 年高企认定。
2高新技术产品收入界定模糊
很多企业高新技术相关性证明不足,收入分类依据不清晰,导致认定审查不通过。
3审计机构选择不当
企业选择的事务所无资质或经验不足,导致报告被认定无效。
建议:审计报告必须由具备“高企认定审计资质”的会所或税所出具,否则视为无效!
04、2026高企审计报告如何确保合规?
许多企业在准备高企审计报告时,常常因忽视细节而导致审计报告无效,导致高企认证失败。聚恒提醒,企业想要在2026申报高企,必须要注意以下事项!
1.立刻安排高企审计报告
2026高企认定将在5月开始,企业必须提前对接符合资质要求的会计师事务所或税务师事务所,尽快安排审计,避免申报高峰期排期紧张。
2.财务数据确保“三表一致”
高企申报要求“三表一致”,就是年审、研发费用专审、汇算清缴中涉及研发费用数据要求基本一致。
(1)年审:利润表、财务报表附注
(2)研发费用专审:研发费用汇总表
(3)汇算清缴:A104000、A107012、A107041
3.核心指标达标且证据充分
研发费用占比、高新收入占比、科技人员占比需在报告中明确体现,且需附《研发费用明细表》《高新收入明细表》,明细表中每笔数据需对应原始凭证(如发票、合同)的编号,便于核查溯源。
4.备案二维码必须齐全
会计师事务所出具的审计报告(含年审、研发专审、高品收入专审),需带有财政部注册会计师行业统一监管平台的备案二维码;税务师事务所出具的鉴证报告,需带有中税协平台的备案二维码,无二维码的报告直接被认定为不合规。