


每年到了审计季,很多企业主或财务人员都会面对一个看似简单、却容易出错的问题:我到底该做哪种审计报告?
选对了,报告成为企业合规经营、获取信任的“通行证”;选错了,轻则报告作废、耽误进度,重则影响融资、招标甚至引发监管风险。
今天,我们就来彻底讲清楚三种最常见审计报告的区别,让你从此不再“报告盲选”。
一、年度审计报告:企业的“全面体检表”
如果把企业比作一个人,那么年度审计报告就是一份全面的年度体检报告。它由注册会计师对企业整个年度的财务报表进行系统审计,发表专业意见。
主要用途:
l 工商年报公示(法律规定)
l 银行贷款、融资授信
l 股东了解企业经营真实状况
l 国企或大型企业年度合规要求
关键特点:
l 全面性:覆盖资产负债表、利润表、现金流量表等所有重要报表
l 法定性:很多情况下是法律法规或公司章程的强制要求
l 通用性:被金融机构、监管部门、合作伙伴广泛认可
简单说:只要你想证明公司一整年的财务状况是真实、合规的,基本都需要它。
----------------------------------------------------------------------------------------------------------------------------------------------------
二、专项审计报告:针对具体问题的“专家会诊”
专项审计不像年度审计那样全面铺开,而是聚焦某一特定事项、特定期间或特定目的,像是一次针对性的“专家会诊”。
常见类型与用途:
Ø 高新企业认定审计:用于申报国家高新技术企业
Ø 竣工决算审计:工程项目完工后的财务审计
Ø 离任审计:法定代表人、高管离职时的经济责任审计
Ø 并购尽职调查审计:企业收购前的财务与合规审查
Ø 研发费用专项审计:申报研发费用加计扣除或政府补助
关键特点:
Ø目的明确:每一类报告都有非常具体的政策依据和应用场景
Ø范围精准:只审计与特定目的相关的财务数据与流程
Ø时效性强:通常与具体事项的申报或决策节点紧密挂钩
重要提示:专项审计报告不能替代年度审计报告。很多企业误用专项审计去提交工商年报,导致合规风险。
----------------------------------------------------------------------------------------------------------------------------------------------------
三、税务审计报告(税审报告):企业所得税的“合规鉴证书”
税审报告,全称企业所得税汇算清缴鉴证报告,是注册税务师或会计师事务所针对企业年度纳税申报情况出具的鉴证文件。
核心用途:
ü 企业所得税汇算清缴(税务部门要求或建议)
ü 确认税前扣除项目的合规性(如广告费、业务招待费等)
ü 证明企业纳税申报的真实性、准确性
ü 应对税务稽查或纳税评估时的重要依据
关键特点:
ü 税种聚焦:主要围绕企业所得税及相关调整事项
ü 税法依据:以税收法律法规为审计准绳
ü
征管关联:直接服务于税务管理与纳税合规
常见误区:很多企业认为“做了年报审计就不用做税审”,实际上两者依据的准则不同、目的不同,不可互相替代。尤其是成本费用列支复杂、享受税收优惠的企业,税审报告几乎是“必备项”。
----------------------------------------------------------------------------------------------------------------------------------------------------
*总结对照表:一张图看懂三大报告区别
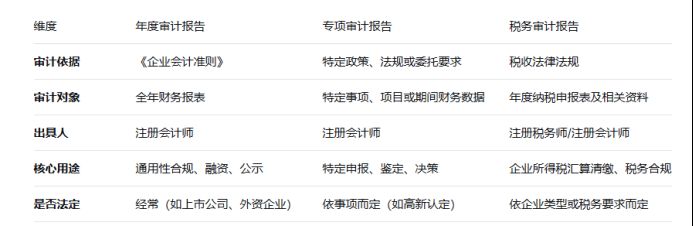
*重要提醒:选错报告的三大常见后果
1、报告无效,耽误正事
用专项审计报告去交工商年报,会被登记机关退回;用年报审计代替税审,税务局可能不予认可。
2、多花冤枉钱,重复审计
因为报告类型选错,导致同一事项重复委托审计,浪费时间和审计费用。
3、引发监管风险
报告与目的不匹配,可能被认定为材料造假,影响企业信用,甚至受到行政处罚。
如何正确选择?记住这个决策逻辑
第一步:明确用途
先问自己:这份报告是交给谁?做什么用?是政府申报、银行贷款、还是税务合规?
第二步:核对要求
向报告接收方(如政府部门、银行、招标方)确认:有没有指定报告类型?有没有格式或资质要求?
第三步:咨询专业机构
在委托审计前,与会计师事务所或税务师事务所充分沟通你的使用场景,由专业人士帮你最终确认。
在复杂的商业与监管环境中,报告不只是纸,更是责任与信任的载体。选对审计报告类型,不仅是技术问题,更是合规意识与管理水平的体现。